Domain crtr.de kaufen?
Wir ziehen mit dem Projekt
crtr.de um.
Sind Sie am Kauf der Domain
crtr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain crtr.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **

Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Otto Kammerlohr - Kunst im Überblick. Stile, Künstler, Werke. (Lernmaterialien) - Preis vom 29.10.2026 08:31:29 hBinding : Gebundene Ausgabe, Label : Oldenbourg Schulbuchverlag, Publisher : Oldenbourg Schulbuchverlag, medium : Gebundene Ausgabe, numberOfPages : 456, publicationDate : 2004-02-02, authors : Otto Kammerlohr, Walter Etschmann, Robert Hahne, Volker Tlusty, languages : german, ISBN : 348687507810,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
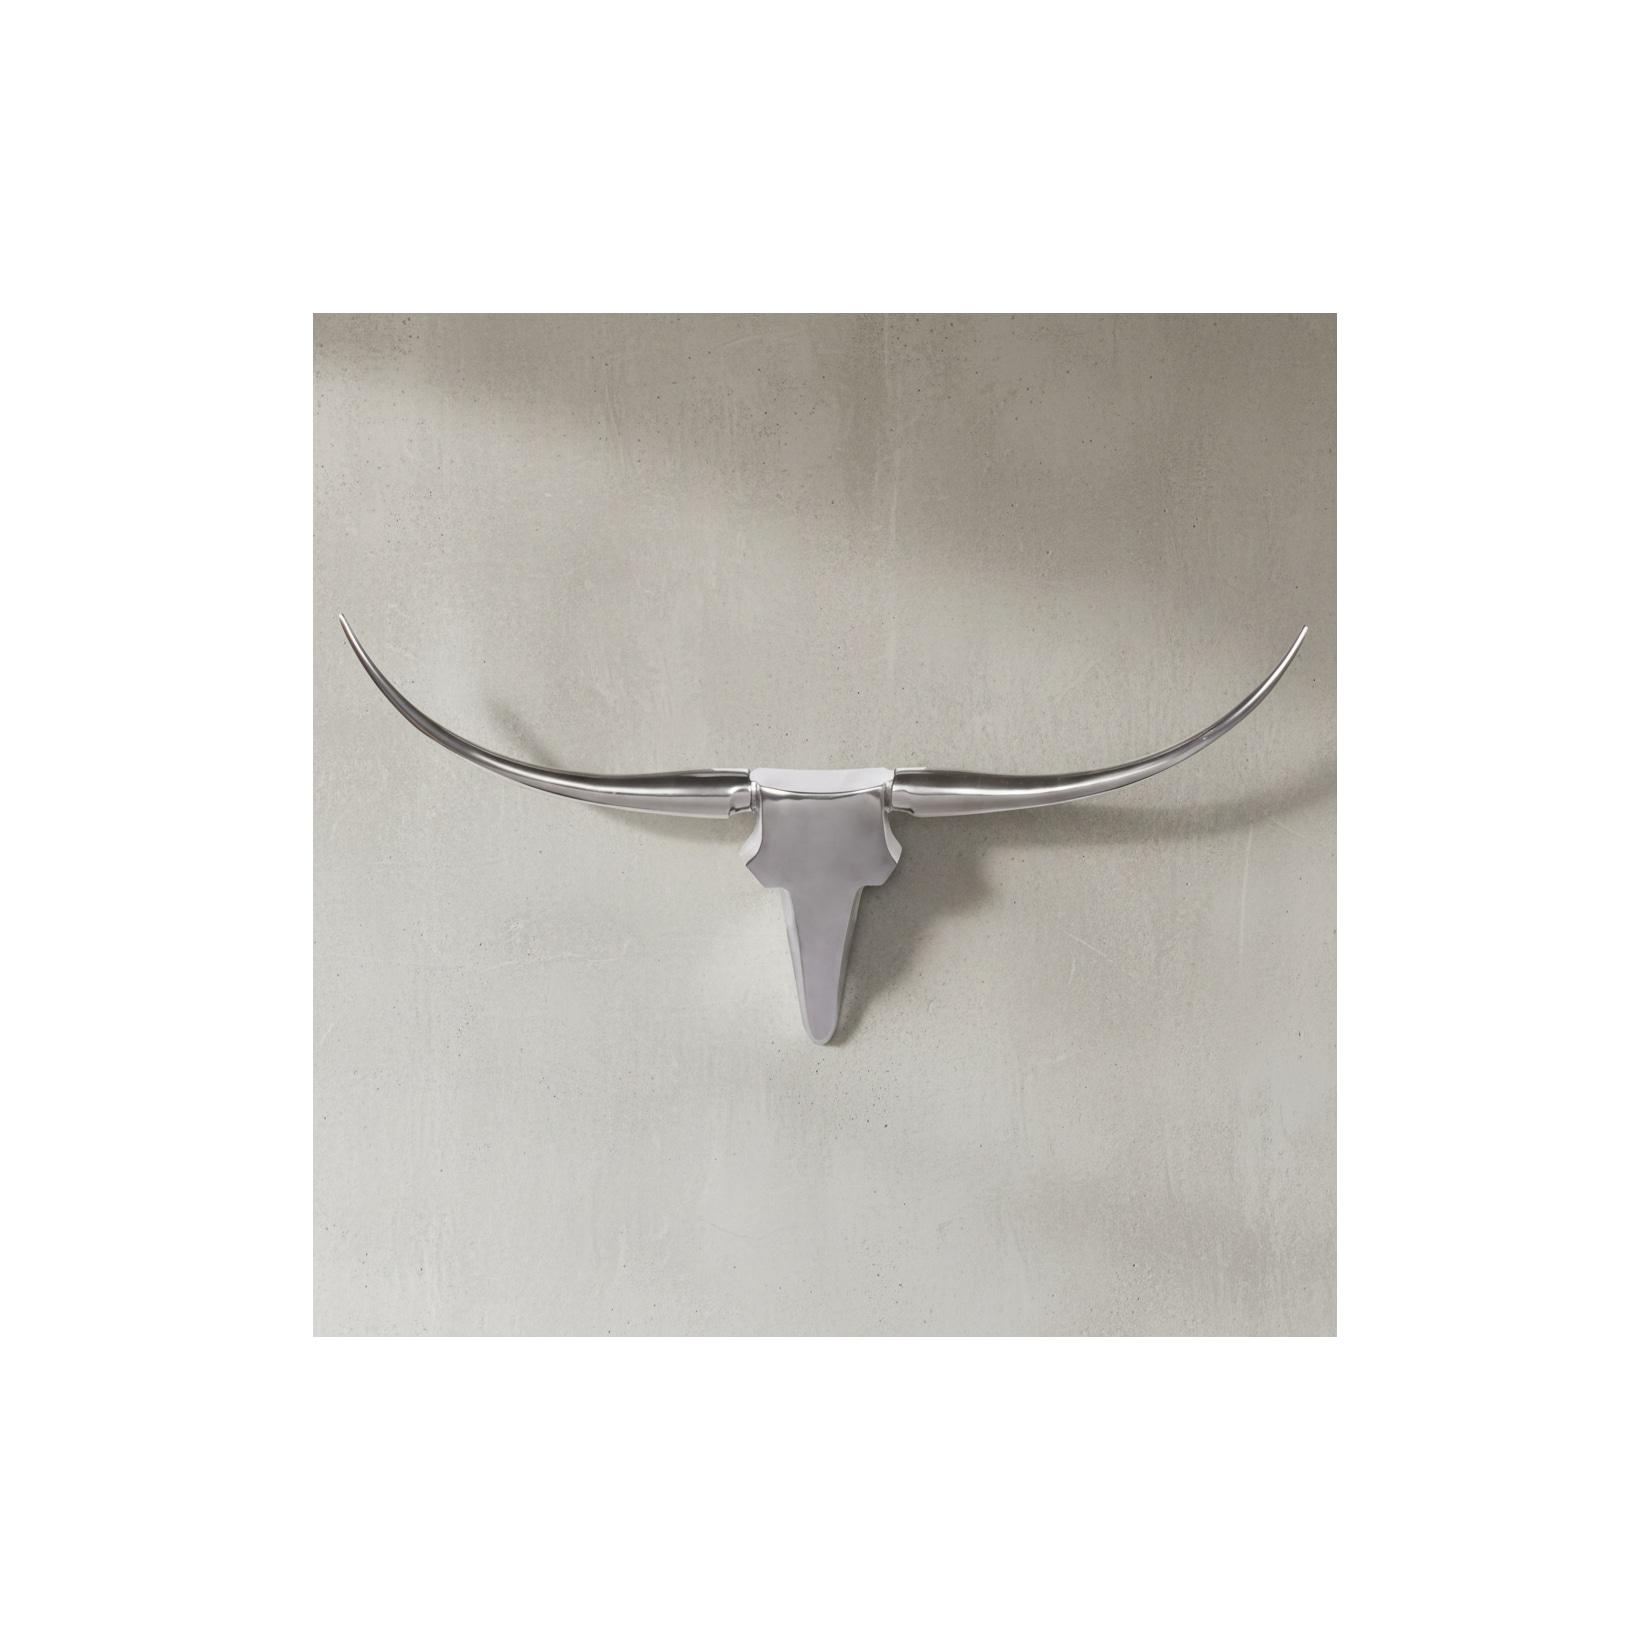
KADIMA DESIGN Wanddekoration Geweih, Aluminium, 74x35x5cm, Elegantes Handwerk, Modernes DesignTechnische Details: Abmessungen: Höhe: 35 cm Breite: 74 cm Tiefe: 5 cm Größe: 74 x 5 x 35 cm Materialien: Materialhinweis: Aluminium Materialzusammensetzung: 100% Aluminium Material: Metall Farben: Farbe: Silber Technische Spezifikat120,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
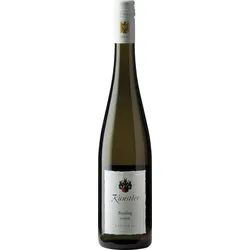
Künstler Pfaffenberg GGFein geschliffen Der Hattenheimer Pfaffenberg nimmt im Portfolio von Künstler eine besondere Rolle ein. Als Monopol-Lage mit kalkreichem Untergrund steht er für Rieslinge, die Kraft und Eleganz nicht als Gegensatz verstehen, sondern als Einheit. Die Parzellen dieser einzigartigen Lage liefern Trauben mit hoher Reife und Substanz, die im großen Holzfass zu einem Riesling mit Tiefe und Gelassenheit heranwachsen.In der Nase zeigt sich der Pfaffenberg offen und vielschichtig. Reife Aprikose, saftiger Pfirsich und exotische Frucht treffen auf Zitrusnoten, florale Anklänge und eine feine, rauchig-mineralische Nuance. Am Gaumen wirkt der Wein konzentriert und saftig, mit reifer gelber Frucht, klarer Struktur und einer Säure, die spürbar, aber perfekt geschliffen ist. Was diesen Riesling besonders macht, ist seine innere Ruhe trotz enormer Kraft. Die kalkgeprägte Mineralität verleiht dem Wein Länge und eine feine salzige Note im Abgang. Ein Großes Gewächs, das schon jung beeindruckt, mit Reife aber noch gewinnt.44,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter


-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
100 Farben Marco Renior Ölfarben Bleistifte Set Künstler Skizze Zeichnung Kunst Malerei Erwachsene Malbuch Metall Blechdose100 Farben Marco Renior Ölfarben Bleistifte Set Künstler Skizze Zeichnung Kunst Malerei Erwachsene Malbuch Metall Blechdose. Dicke und weiche 3,7 mm Minen, macht das Malen und Zeichnen herrlich lebendig und glatt, einfach zu färben. Tolle Farben und liegt gut auf und vermischt sich. Die Farben sind lebendig und ermöglichen es Ihnen, mehr und mehr Schichten hinzuzufügen, die wirklich gut mit Ihrem Farbstil funktionieren. Stift mit amerikanischer Zeder, natürliche Holzmaserung, natürlicher Duft, elegant und schön. Umweltfreundliches Material, unschädlich für Ihre Gesundheit, absolut sicher für den Gebrauch durch jedermann, einschließlich Kinder und schwangere Frauen. Wird in einer kompakten, tragbaren Metall-Blechdose geliefert, das beste Geschenk für Ihre Kinder, Freunde, Familie.195,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Otto Kammerlohr - Kunst im Überblick. Stile, Künstler, Werke. (Lernmaterialien) - Preis vom 29.10.2026 08:31:29 hBinding : Gebundene Ausgabe, Label : Oldenbourg Schulbuchverlag, Publisher : Oldenbourg Schulbuchverlag, medium : Gebundene Ausgabe, numberOfPages : 456, publicationDate : 2004-02-02, authors : Otto Kammerlohr, Walter Etschmann, Robert Hahne, Volker Tlusty, languages : german, ISBN : 348687507810,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
KADIMA DESIGN Wanddekoration Geweih, Aluminium, 74x35x5cm, Elegantes Handwerk, Modernes DesignTechnische Details: Abmessungen: Höhe: 35 cm Breite: 74 cm Tiefe: 5 cm Größe: 74 x 5 x 35 cm Materialien: Materialhinweis: Aluminium Materialzusammensetzung: 100% Aluminium Material: Metall Farben: Farbe: Silber Technische Spezifikat120,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Künstler Pfaffenberg GGFein geschliffen Der Hattenheimer Pfaffenberg nimmt im Portfolio von Künstler eine besondere Rolle ein. Als Monopol-Lage mit kalkreichem Untergrund steht er für Rieslinge, die Kraft und Eleganz nicht als Gegensatz verstehen, sondern als Einheit. Die Parzellen dieser einzigartigen Lage liefern Trauben mit hoher Reife und Substanz, die im großen Holzfass zu einem Riesling mit Tiefe und Gelassenheit heranwachsen.In der Nase zeigt sich der Pfaffenberg offen und vielschichtig. Reife Aprikose, saftiger Pfirsich und exotische Frucht treffen auf Zitrusnoten, florale Anklänge und eine feine, rauchig-mineralische Nuance. Am Gaumen wirkt der Wein konzentriert und saftig, mit reifer gelber Frucht, klarer Struktur und einer Säure, die spürbar, aber perfekt geschliffen ist. Was diesen Riesling besonders macht, ist seine innere Ruhe trotz enormer Kraft. Die kalkgeprägte Mineralität verleiht dem Wein Länge und eine feine salzige Note im Abgang. Ein Großes Gewächs, das schon jung beeindruckt, mit Reife aber noch gewinnt.44,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
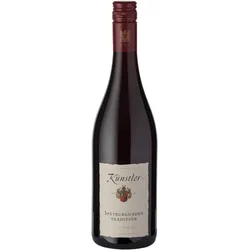
Künstler Spätburgunder TraditionSpätburgunder aus dem großen Fass Gunter Künstler und sein Team bereiten den Spätburgunder Tradition in Anlehnung an edlen Burgunder. Die Trauben werden sorgfältig von Hand gelesen und im vollreifen Zustand verarbeitet, um die hohe Qualität zu gewährleisten. Der Ausbau erfolgt in großen Holzfässern, die dem Wein eine ausgewogene Struktur verleihen. Diese traditionelle Methode ermöglicht es, die komplexen Aromen des Spätburgunders zu entwickeln und gleichzeitig die Fruchtigkeit zu bewahren.Der Wein selbst zeichnet sich durch Aromen von reifen Sauerkirschen und schwarzen Johannisbeeren aus. Am Gaumen präsentiert er sich charmant, saftig und mit einer angenehmen Trinkfreudigkeit. Die sorgfältige Verarbeitung und der kontrollierte Ausbau im Keller tragen dazu bei, dass dieser Wein extraktreich und terroirgeprägt ist. Er ist zudem sofort genießbar als auch lagerfähig für 5 bis 10 Jahre.Der Spätburgunder Tradition ist ein vielseitiger Begleiter zu verschiedenen Speisen. Er harmoniert besonders gut mit dunklem Fleisch und Wildgerichten sowie mit Ente oder Gans. Auch zu Hartkäse ist er eine ausgezeichnete Wahl.16,95 €*Versand: 2,89 €Sichere Weiterleitung zum Anbieter
-
Künstler Chardonnay KalksteinDer ?Kalkstein? zählt zu den Besonderheiten des Weingutes Künstler. Durch den Kalkanteil im Boden ergibt sich ein Wein mit weicher Säure, filigranen Aromen und elegantem Nachhall. Der Wein ist im Holzfass ausgebaut und lag noch bis zur Füllung auf der Feinhefe. Dadurch erhält der Wein einen samtigen Schmelz und die besondere Cremigkeit.21,80 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.